Information
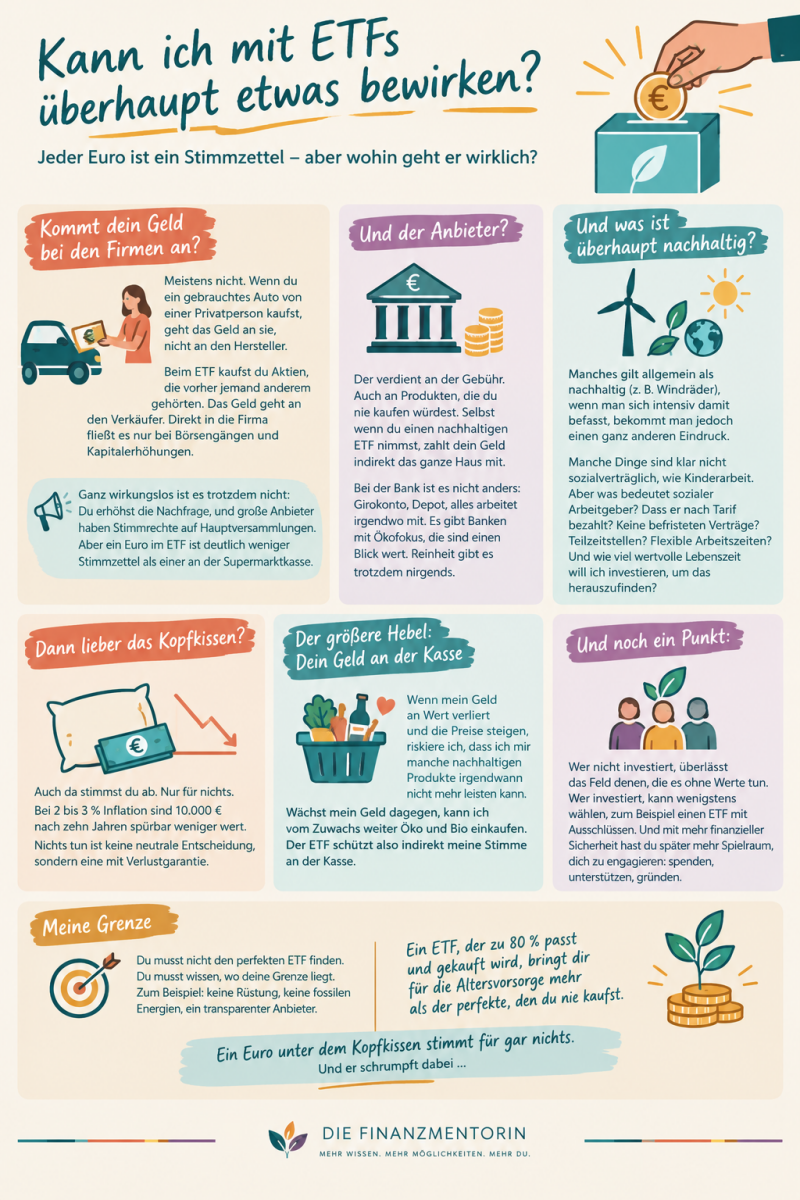
Eine Freundin hat mich gefragt, ob sie ihr Geld überhaupt in ETFs anlegen kann. Ihr Grundsatz: Jeder Euro und jeder Kassenzettel ist ein Stimmzettel. Und bei ETFs landet ihr Geld vielleicht genau bei dem, wogegen sie stimmen will.
Wir haben das am Stammtisch besprochen.
Kommt dein Geld bei den Firmen an?
Meistens nicht. Stell dir vor, du kaufst ein gebrauchtes Auto von einer Privatperson. Das Geld geht an sie, nicht an den Hersteller. Beim ETF kauft dein Anbieter Aktien, die vorher jemand anderem gehörten. Das Geld geht an den Verkäufer. Direkt in die Firma fließt es nur bei Börsengängen und Kapitalerhöhungen.
Ganz wirkungslos ist es trotzdem nicht. Du erhöhst die Nachfrage, und große Anbieter haben Stimmrechte auf Hauptversammlungen. Aber ein Euro im ETF ist deutlich weniger Stimmzettel als einer an der Supermarktkasse.
Und der Anbieter?
Der verdient an der Gebühr. Auch an Produkten, die du nie kaufen würdest. Selbst wenn du einen nachhaltigen ETF nimmst, zahlt dein Geld indirekt das ganze Haus mit. Bei der Bank ist es nicht anders: Girokonto, Depot, alles arbeitet irgendwo mit. Es gibt Banken mit Ökofokus, die sind einen Blick wert. Reinheit gibt es trotzdem nirgends.
Und was ist überhaupt nachhaltig?
Es kam auch die Frage auf, was überhaupt nachhaltig ist. Manches gilt allgemein als nachhaltig (Windräder), wenn man sich intensiv damit befasst, bekommt man jedoch einen ganz anderen Eindruck.
Manche Dinge sind klar nicht sozialverträglich, wie Kinderarbeit. Aber was bedeutet sozialer Arbeitgeber? Dass er nach Tarif bezahlt? Dass er keine befristeten Verträge macht? Dass er Teilzeitstellen anbietet, flexible Arbeitszeiten hat? Und wie viel wertvolle Lebenszeit will ich investieren, um das herauszufinden?
Dann lieber das Kopfkissen?
Auch da stimmst du ab. Nur für nichts. Bei 2 bis 3 % Inflation sind 10.000 € nach zehn Jahren spürbar weniger wert. Nichts tun ist keine neutrale Entscheidung, sondern eine mit Verlustgarantie.
Und jetzt der Punkt, der für mich am schwersten wiegt: Der Stimmzettel an der Kasse ist der größere Hebel. Wenn mein Geld an Wert verliert und die Preise steigen, riskiere ich, dass ich mir manche nachhaltigen Produkte irgendwann nicht mehr leisten kann. Wächst mein Geld dagegen, kann ich vom Zuwachs weiter Öko und Bio einkaufen. Der ETF schützt also indirekt meine Stimme an der Kasse.
Außerdem: Wer nicht investiert, überlässt das Feld denen, die es ohne Werte tun. Wer investiert, kann wenigstens wählen, zum Beispiel einen ETF mit Ausschlüssen. Und mit mehr finanzieller Sicherheit hast du später mehr Spielraum, dich zu engagieren: spenden, unterstützen, gründen.
Meine Grenze
Du musst nicht den perfekten ETF finden. Du musst wissen, wo deine Grenze liegt. Zum Beispiel: keine Rüstung, keine fossilen Energien, ein transparenter Anbieter. Ein ETF, der zu 80 % passt und gekauft wird, bringt dir für die Altersvorsorge mehr als der perfekte, den du nie kaufst.
Ein Euro unter dem Kopfkissen stimmt für gar nichts. Und er schrumpft dabei.
Denk mal drüber nach! Deine Finanzmentorin Franziska